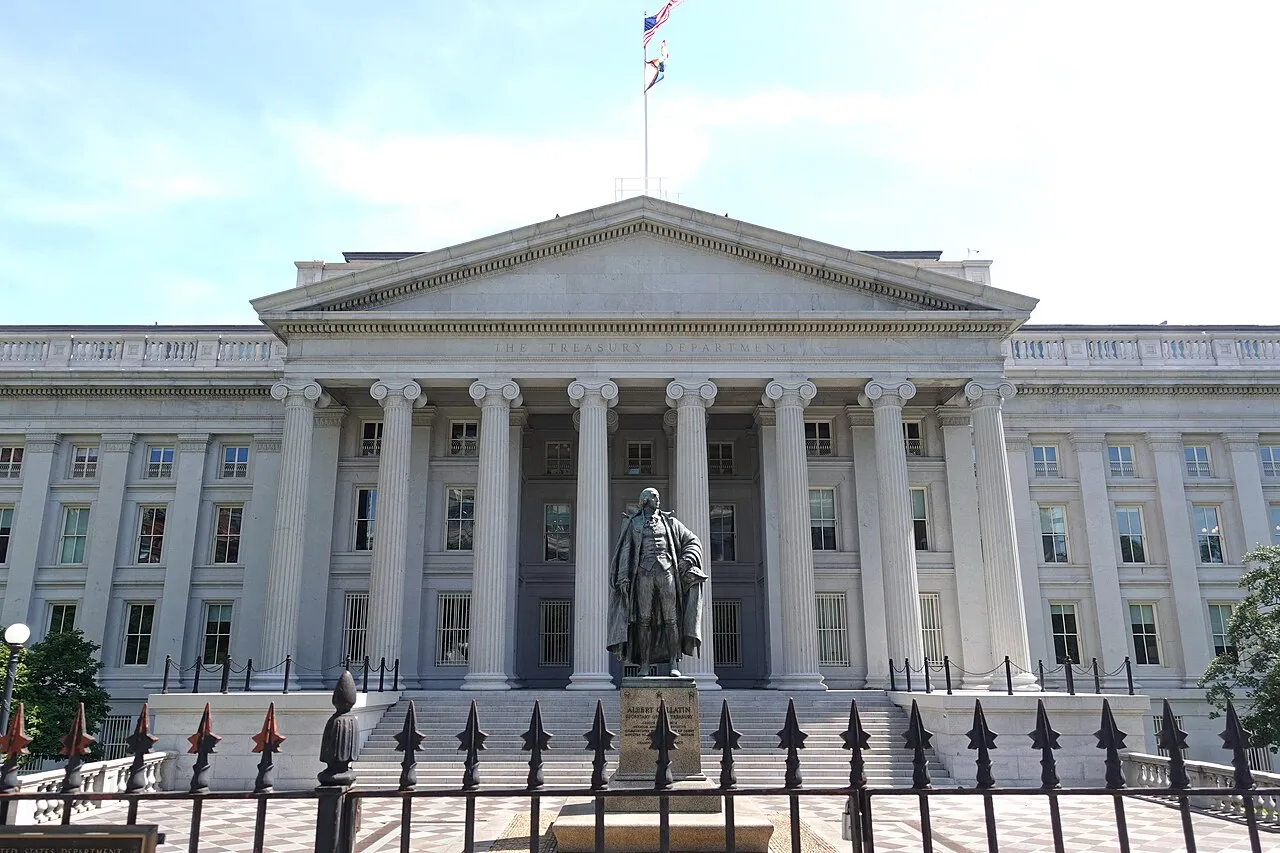
China și-a redus deținerile de datorie americană la 618 miliarde de dolari, cel mai jos nivel din 2008. Marea Britanie, în schimb, se apropie de 1.000 de miliarde. Ce spun cifrele oficiale ale Trezoreriei SUA — și de ce „China scapă de dolar” e mai complicat decât pare
Datele publicate miercuri, 16 septembrie 2026, de Trezoreria americană pentru luna iulie: China deținea titluri de stat americane de 618,0 miliarde de dolari, față de 633,4 miliarde în iunie și 695,6 miliarde în iulie 2025 — cel mai puțin din august 2008 (573,7 miliarde) și mai puțin de jumătate din vârful de 1.300 de miliarde din 2013. Japonia, cel mai mare creditor străin, a scăzut la 1.103,9 miliarde. Marea Britanie a urcat cu 58 de miliarde într-o lună, la 998,3 miliarde. Totalul deținerilor străine: 9.248 de miliarde, în scădere a doua lună la rând, în săptămâna în care randamentul titlurilor pe 10 ani a atins un maxim de 19 ani. Cifra Chinei e reală, dar spune mai puțin decât pare: o parte din obligațiunile ei stau la custozi din Belgia, Luxemburg, Franța și Marea Britanie și apar în statistică pe numele acelor țări.
📰 Cum a titrat fiecare
Aceeași știre, în cuvintele fiecărei publicații. Noi nu le punem etichete de orientare — le punem titlurile alături, iar unghiul fiecăreia se vede singur.
South China Morning Post
China cuts US Treasury holdings to 18-year low amid global bond sell-off
✅ Se probează
Afirmații susținute de surse verificabile.
Cifrele oficiale (Trezoreria SUA, tabelul 5, „Major Foreign Holders of Treasury Securities”, date la sfârșitul lunii iulie 2026, în miliarde de dolari): Japonia 1.103,9 (iunie: 1.116,7); Marea Britanie 998,3 (939,9); China continentală 618,0 (633,4); Belgia 470,7; Insulele Cayman 460,1; Luxemburg 442,1; Canada 426,3; Irlanda 350,2; Franța 348,4 (389,9 în iunie); Taiwan 296,1; Elveția 284,8; Singapore 277,7; Hong Kong 258,3; Norvegia 206,9; India 202,6; Brazilia 168,0; Arabia Saudită 142,4; Coreea de Sud 131,5. Total dețineri străine: 9.248,1 miliarde, față de 9.298,5 în iunie și 9.368,5 în mai.
China, în timp: 695,6 miliarde în iulie 2025 → 699,7 (august) → 699,2 (septembrie) → 687,7 → 683,9 → 684,4 (decembrie 2025) → 695,3 (ianuarie 2026) → 694,2 → 653,3 → 651,1 → 659,3 → 633,4 → 618,0 (iulie 2026). Adică –77,6 miliarde într-un an, –11%. Ultima dată când a avut mai puțin a fost în august 2008: 573,7 miliarde. Vârful a fost în 2013, la circa 1.300 de miliarde. Presa chineză (SCMP) leagă scăderea din iulie de „vânzările globale de obligațiuni” și de „îngrijorările privind sustenabilitatea datoriei americane”, în săptămâna în care randamentul titlurilor americane pe 10 ani a atins un maxim de 19 ani.
Cine cumpără, dacă China vinde: Marea Britanie a urcat cu 58,4 miliarde într-o singură lună, la 998,3 miliarde — de la 895,9 miliarde în iulie 2025, deci +102 miliarde într-un an; Belgia, Luxemburgul și Insulele Cayman, centre de custodie și de fonduri, țin împreună 1.373 de miliarde. Franța a scăzut cu 41,5 miliarde într-o lună. Japonia rămâne primul creditor, dar cu 1.103,9 miliarde e cu 135 de miliarde sub februarie 2026 (1.239,3).
⚠️ Contestat / neclar
Puncte unde sursele diferă sau unde formularea inițială era imprecisă.
🔴 „China scapă de dolar” — cifra TIC nu măsoară asta. Statistica Trezoreriei numără titlurile după custodele la care sunt ținute, nu după proprietar. Brad Setser (Council on Foreign Relations), într-o analiză din 18 mai 2026, arată că, după înghețarea activelor Rusiei în 2022, China și-a mutat o parte din obligațiuni la custozi din Belgia, Luxemburg, Franța și Marea Britanie — el estimează că circa 20% din deținerile acestor patru centre sunt, de fapt, chinezești — și că deținerile ei de obligațiuni ale agențiilor federale americane sunt de circa 300 de miliarde, dublu față de cele 150 din statistica oficială. Concluzia lui: expunerea reală a Chinei la activele americane e 50–55% din rezervele valutare, dolarul rămâne la circa 55% din portofoliu, iar cumpărările de aur ale băncii centrale au fost „marginale” ca diversificare. Deci scăderea oficială e reală, dar o parte din ea e mutare de custode, nu vânzare.
Cauzele scăderii din iulie nu sunt în date: Trezoreria publică stocuri, nu motive. Explicațiile din presă — vânzări la prețuri în scădere, dobânzi mai mari care ieftinesc obligațiunile vechi (efect de evaluare, nu vânzare), diversificare, tensiuni comerciale — sunt ale analiștilor, iar în excerptul disponibil al SCMP niciuna nu e atribuită unui nume. O parte din scădere poate fi pur contabilă: când randamentele urcă la maxime de 19 ani, aceleași obligațiuni valorează mai puțin, iar TIC le raportează la valoarea de piață.
💬 Opinie, nu fapt
Interpretări, etichete și judecăți de valoare — separate explicit de fapte.
🤖 Nota AI
Toate cifrele de dețineri sunt luate direct din tabelul 5 al sistemului TIC al Trezoreriei SUA, citit pe 17 septembrie 2026, nu din presă; presa (SCMP, Bloomberg) e folosită doar pentru context. Analiza CFR e citată ca ce e: estimarea unui specialist, cu metoda ei declarată. Cifrele din caseta de calcul (rezervele Chinei ~3.300 de miliarde, datoria SUA deținută de public ~30.000 de miliarde) sunt ordine de mărime din datele oficiale ale Administrației de Stat pentru Schimburi Valutare a Chinei și ale Trezoreriei SUA, rotunjite. Traducerile din engleză sunt ale redacției.
–77,6 miliarde într-un an: cât înseamnă pentru China și cât pentru SUA
🔗 Vezi și
Alte verificări ale noastre legate de acest subiect.
Probat Economie · 2026-09-18
Acciza la motorină rămâne redusă cu 25% până pe 30 septembrie — dar prețul tot a trecut de 10,5 lei
Probat Economie · 2026-09-18
Bruxelles-ul aprobă ieșirea din embargoul de 300 de milioane de euro pe oile și caprele românești
Probat Economie · 2026-09-18
Probat Economie · 2026-09-17
Probat Economie · 2026-09-17
Probat Economie · 2026-09-17
💡 Ceva deștept azi · Minți luminate
Science · Pusan National University · Chengdu University of Technology · Zenodo (datele) · 2026-09-18
Noi am turnat apa... concluzia e a ta.
Am pus alături ce se probează cu surse și ce rămâne contestat, neclar sau opinie. Verifică sursele, cântărește dovezile — tragi tu linia între fapt și interpretare.
← Înapoi la prima pagină